Afstand tot winkels speelt nauwelijks rol bij online aankopen
Geplaatst op
in E-Commerce,
geschreven door Redactie Internetkassa.nu
Inwoners van landelijke gebieden kopen minder via internet dan inwoners van stedelijke regio’s. In de regel is de afstand tot winkels in landelijke gebieden groter. De verleiding om online te kopen zou daar dus groter kunnen zijn, zegt de Rabobank.
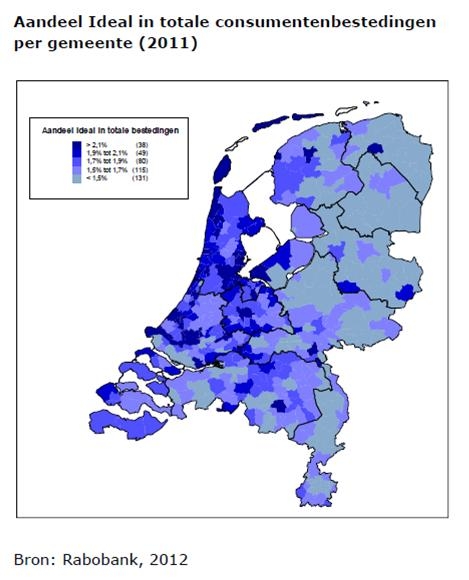
Maar na analyse van de herkomst van de 77 miljoen iDeal betalingen van Rabobankklanten, blijkt het tegendeel waar.
Op enkele uitzonderingen na, zoals de Waddeneilanden, kopen bewoners van plattelandsregio’s minder online dan stedelingen. “Het type consument bepaalt het internetkoopgedrag en niet de beschikbaarheid van winkels”, concludeert Rabobank. De bank trekt deze conclusie naar aanleiding van een analyse van gegevens van 7,6 miljoen particuliere klanten en de 77 miljoen iDeal-transacties die zij in 2011 deden.
Vooral alleenstaande jongeren uit stedelijke gebieden kopen online
In de gebieden waar veel jonge alleenstaande consumenten wonen, worden de meeste internetaankopen gedaan. Dit zijn vooral steden, en met name de Randstad. In de noordelijke provincies wordt veel minder online gekocht. In de grote steden van deze provincies wordt ook meer via internet gekocht dan in het landelijke deel.
Besteding per iDeal-transactie overal even groot
De gemiddelde besteding per iDeal-transactie is overal ongeveer even groot. Het verschil in omvang van de transacties wijdt Rabobank aan het aantal iDeal-betalingen die per persoon gedaan worden. In plattelandsregio’s dus minder dan in stedelijke.
Rabobank adviseert winkeliers hun doelgroep opnieuw te bepalen
Elke gevestigde winkelier “doet er verstandig aan zijn doelgroep opnieuw te bepalen”, meldt Rabobank naar aanleiding van de resultaten van de analyse. Voor gevestigde winkeliers die zich richten op de jongere consument “is een goede online strategie noodzakelijk, ongeacht waar de fysieke winkel is gevestigd”. Retailers krijgen de tip te achterhalen welke klant zij willen bereiken, en hoe dat het beste kan. “Een multichannelstrategie is daarbij een must.” Want retailers met een fysieke winkel in een niet-stedelijk gebied en een oudere doelgroep verkopen nu minder online, hoewel hun klanten zich daar wel oriënteren.
Mobiel iDeal van Rabobank nog in ontwikkeling
Onlangs werd bekend dat de Rabobank de lancering van een mobiele versie van iDeal opnieuw uitstelt. Een nieuwe datum is nog niet bekend, laat Rabobank Internetkassa weten.
Wallets, AI-agents en zelfs programmeerbare transacties: volgens De Nederlandsche Bank zijn voortdurende vernieuwingen inmiddels het nieuwe normaal in de betaalwereld. Daarmee verandert betalen van een simpele handeling in een keten van technologie en partijen die steeds slimmer en complexer wordt.... Lees meer »
Het logo is veranderd, de naam verschuift. Maar hoe zit het met de betaalervaring zelf? Als je klanten straks afrekenen met Wero in plaats van iDEAL, merken ze dat dan? In dit derde artikel van onze serie over de Wero-transitie vergelijken we de betaalervaring stap voor stap. Handig als je klanten... Lees meer »
De stapel regels en verplichtingen voor ondernemers blijft groeien. MKB-Nederland-voorzitter Jacco Vonhof waarschuwde dat het mkb ‘hapert’ en dat ondernemen te ingewikkeld is gemaakt. Mkb’ers willen wel groeien en digitaliseren, maar lopen vast door een samenloop van verplichtingen,... Lees meer »
Bespaar direct een hoop geld op internetkassa.nu vanwege de meest voordelige tarieven die
mogelijk zijn voor aanvragen die gedaan worden via IPS/internetkassa.nu!
Door middel van de product- en prijsvergelijk in de PSPCHECK maakt u zonder twijfel de beste/voordeligste keuze voor uw... Lees meer »
Volgens de onderzoeksresultaten van Beslist.nl gaf de Nederlandse webshopper in de eerste zes maanden van 2009 gemiddeld €825,- uit met een gemiddeld bedrag van €103,- per bestelling.
Deze bestellingen werden voor het overgrote deel afgerekend via iDeal (86,4%) gevolgd door Overschrijving... Lees meer »
De lancering van internetkassa.nu is niet onopgemerkt gebleven en er is dan ook veelvuldig over gepubliceerd.Hier volgt een korte greep uit de gepubliceerde artikelen:Twinkle Magazine: "Consultant lanceert vergelijkingssite internetkassa.nu"Elsevier Retail: "Ondernemers vergelijken zelf... Lees meer »
Meld u aan voor onze nieuwsbrief
Toelichting op het begrip Merchant Initiated Transaction (MIT)
Merchant Initiated Transaction (MIT): betaling die door de acceptant (zoals een webwinkel) wordt aangeboden bij de issuer zonder dat de klant (de kaarthouder) daarbij betrokken is. Dat is bijvoorbeeld mogelijk wanneer de webwinkel van tevoren is gemachtigd door de kaarthouder om de betaling op een later moment uit te voeren. Het is een soort automatische incasso voor betaalkaarten, vooral handig om abonnementen maandelijks automatisch af te rekenen of om de klant te laten betalen nadat een bestelling is verzonden.
Toelichting op het begrip PSP
Een Payment Service Provider of betaaldienstverlener is een aanbieder van uiteenlopende betaaldiensten aan ondernemers. Een PSP zit bijvoorbeeld tussen verschillende acquirers en webwinkels in en handelt het elektronische betalingsverkeer voor die webwinkels geheel of gedeeltelijk af, voor meerdere online betaalmiddelen.
Om in aanmerking te komen voor uitstel, moeten betaaldienstverleners:
Een migratieplan opstellen en indienen bij de toezichthouder
goedkeuring krijgen voor het migratieplan van de toezichthouder
de migratie uitvoeren volgens het goedgekeurde plan
Toelichting op het begrip Soft Decline
Soft Decline: het afwijzen door een issuer van een online kaartbetaling die nog niet aan de eisen van SCA voldoet (legacy transaction). De webwinkel kan die betaling vervolgens alsnog mét SCA bij de issuer aanbieden. Issuers zullen in 2020 nog niet alle legacy transactions van webwinkels met soft declines afwijzen, maar steeds vaker wel.
Toelichting op het begrip Legacy Transactions
Legacy Transactions: creditkaartbetalingen op de oude manier, zonder verplichting om (in beginsel) alle betalingen met SCA te doen.
Toelichting op het begrip EMV 3DS
EMV 3DS: de 3-D Secure technologie voor EMV kaarttransacties. EMV stond vroeger voor Europay, Mastercard en VISA, drie Westerse schemes voor kaartbetalingen. Europay bestaat niet meer en tegenwoordig staat het voor de technische standaarden voor kaartbetalingen van alle toonaangevende card schemes, overal ter wereld, met een veilige betaalchip, contactloos of online. 3-D Secure is de EMV-standaard voor veilige kaartbetalingen met SCA.
Toelichting op het begrip SCA
SCA: Strong Customer Authentication, tweestapsverificatie of tweefactorauthenticatie. Op grond van PSD2 moeten in beginsel alle elektronische betalingen met SCA worden goedgekeurd door de klant. In de dagelijkse praktijk betekent dit dat de klant een betaling moet goedkeuren met een combinatie van twee veilige en onafhankelijke factoren, zoals bijvoorbeeld een persoonsgeboden bankpas in combinatie met een geheime pincode. Of bijvoorbeeld een geregistreerde app op een persoonsgebonden smartphone in combinatie met een unieke vingerafdruk.
Toelichting op het begrip PSD2
PSD2: Payment Service Directive 2, de meest recente wettelijke richtlijn voor betaaldiensten in de Europese Unie. Eén van de bepalingen in PSD2 is dat in beginsel alle elektronische betalingen met SCA door de klant goedgekeurd moeten worden.
Toelichting op het begrip Acquirer
Een acquirer is een instelling die kaartbetalingen ontvangt ten behoeve van bedrijven en organisaties waar klanten met een debit- of creditcard kunnen betalen. De grotere banken bieden deze dienst aan, maar ook specialisten als Worldline bieden het aan.
Toelichting op het begrip Issuer
Een Issuer is een uitgever van betaalkaarten. De meest banken geven betaalkaarten uit aan hun rekeninghouders (zowel debit- als creditkaarten). Daarnaast zijn er ook gespecialiseerde uitgevers van vooral creditkaarten, zoals International Card Services (ICS) in Nederland.
Toelichting op het begrip Card Scheme
Card Scheme: de regels en afspraken voor de betaalkaarten van een bepaald merk waar issuers en acquirers zich aan moeten houden. In Nederland kennen we vooral de schemes van Maestro en C V PAY voor debitkaarten en van American Express, Mastercard en VISA voor creditkaarten.
(Click ESC to close)
We use cookies to ensure that we give you the best experience on our website. If you continue to use this site we will assume that you are happy with it.OkRead more